|
13РЕФОРМИРАНЕ НА ДЪЛГОВЕТЕ
Съпротивата срещу основана на Библията политическа реформа на парите е огромна. Това би означавало изхвърляне на паричната система на страната на боклука. То ще означава изоставянето на 500 години традиционни банкови практики. Заради огромната структура на неплатимите дългове, частни и обществени, национални и международни, една реформа на банките според библейските принципи ще срине цялата кредитна структура. Разберете, тази кредитна структура и без това ще се срути. Политическият въпрос е този: Кой ще бъде обвинен? Днешната планина от дългове не може да бъде платена и никой и не възнамерява да я плати. Това е "духът" на съвременната икономика: няма нито една школа от академично уважавани икономисти, която смята цялостното връщане на държавните дълг за морална необходимост. Всъщност, няма икономическа школа, която въобще да вярва в морални необходимости. Всеки иска неговите длъжници да платят на него. Това е единствената решимост за връщането на дълговете, която мога да открия. Но когато една група е освободена от това задължение, тогава всяка група по принцип е освободена. Съботната година Библията разбира хората. Бог постановява закони, които да "оставят дълговете в миналото,” на езика на старите каубойски филми. Той поставя седемгодишно ограничение за всички дългове. Седмата година в Израел беше съботната година. През нея не са сеели, нито жънали; земята е трябвало да си почине. "Шест години да сееш земята си и да събираш плодовете и; а в седмата да я оставиш да си почива и да я не работиш, за да се хранят сиромасите между людете ти от самораслото; и полските животни нека ядат оставеното от тях. Така ще правиш с лозето си и с маслините си" (Изход 23:10-11). През същата тази година всички еврейски договорни слуги трябваше да бъдат освободени и да им бъде даден капитал, който да им помогне да започнат отново (Второзаконие 15:12-15). (Очевидно това не се отнася за осъдени престъпници, които са продадени в робство за да платят обезщетение на жертвите си.) Най-последно, и може би най-важно, целият библейски закон трябваше да се чете публично на всеки жител (Второзаконие 31:10-13). Седмата година беше година на освобождаване от дълг, работа (селскостопанска), робство и грешно непознаване на Божия закон. Дългово робство "Богатият властвува на сиромасите; И който заеме на заем е слуга на заемодавеца"(Притчи 22:7). Човекът, който "залага бъдещето си," става по принцип роб. Той публично обявява някаква версия на следното изявление: "Аз познавам бъдещето. То ще ми донесе повече богатство. С това богатство аз ще изплатя дълговете си. Затова мога още днес да повиша жизнения си стандарт чрез вземането на дългове. Познавам бъдещето толкова добре, за да мога да кажа, че за Х брой години няма да направя нито една грешка, която да ми донесе фалит." Това е форма на самонадеяност. Библията казва: "Защото сега виждаме нещата неясно, като в огледало . . ." (I Коринтяни 13:12а) С други думи, не можем да видим бъдещето много ясно. Какво ставаше в Стария Завет с човек, който не можеше да плати? Можеше да бъде продаден в робство. Само на седмата година е можел да се освободи, освен ако не е могъл някак си да изработи своя дълг. Бог им беше заповядал да гледат много сериозно на дълга. По принцип длъжникът е бил слуга (роб) на заемодателя. Новозаветният принцип е още по-строг: "Не оставайте никому длъжни в нищо . . ." (Римляни 13:8а). Дългът поради крайна необходимост беше търпим в Стария Завет. В Новия Завет Бог постановява стандарт на лична задлъжнялост, предназначен да пази Неговите хора от робство. Защо е тази загриженост за свободата от дългове? Защото Бог иска хората Му да бъдат гъвкави. Ако се появи нова възможност да Му служим, трябва да сме "готови да тръгнем.” Ако сме в дълг, как можем да влезем в по-нископлатена форма на служение? Бог иска от нас да сме способни да упражняваме господство. Ако ни е дадена възможност да започнем нов бизнес или да получим по-добро образование, как можем да направим това, ако сме вързани с дългове? Първо служим на заемодателя, а после на Бога. Понякога е необходимо да намалим днешните си разходи, за да имаме по-късно по-големи доходи и отговорност. Колко мениджъри копнеят да се освободят и да започнат свой бизнес, но се страхуват заради дълговете си? Дългът на третия свят На евреите им беше позволено да дават назаем пари на пришълци в земята си и на чужденци и да събират плащания и след седмата година. Защо? Защото дългът е средство да доведеш други хора под своя власт. Библията учи, че злите хора трябва да са под властта на Божия закон, налаган от Божиите хора. Даването на пари назаем на други хора е средство за господство. Във време на Божии благословения Израел щеше да дава заеми в чужбина. "Господ ще ти отвори доброто Си съкровище, небето, за да дава дъжд на земята ти на времето му, и да благославя всичките дела на ръцете ти; и ти ще заемаш на много народи, а няма да заемаш на заем" (Второзаконие 28:12). Във време на Божии проклятия Израел щеше да влезе в дълг към чужденци. "Чужденеца, който е всред тебе, ще се издига горе и по-горе над тебе; а ти ще пропадаш долу и по-долу. Той ще заема на тебе, а ти не ще заемаш на него; той ще бъде глава, а ти ще бъдеш опашка" (Второзаконие 28:43-44). Схемата е ясна: дългът е средство за насилие в ръцете на злите хора и средство за господство в ръцете на Божиите хора. Божието царство трябва да се разпростира над етичните бунтовници. Етичните бунтовници биват впримчвани и довеждани под Божията власт чрез дълга. Но какво да кажем за съвременния свят? Играта на счетоводни стойности Банкрутиралите мошенически правителства, на които нашите банкови кредитни инспектори дадоха вашите и моите пари назаем, сега владеят над нас. Те диктуват положението. Днес виждаме истината на този стар израз:
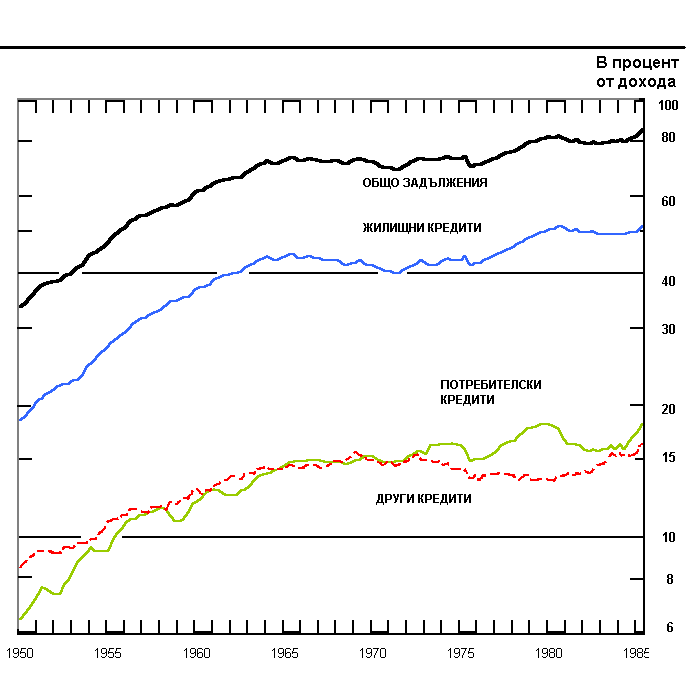
Само че не ни дължат 10 милиона долара. Те дължат на западните банки 500 милиарда долара. Не само ни държат, те ни държат в смъртна хватка. Те могат за една нощ да съборят икономиката на Запада или да я докарат почти до такова състояние. Банките започнаха да спират даването на заеми за тях. Но банките им позволяват да "преструктурират дълговете си,” да отложат срока на връщането на заема. Защо? Защото очакват да им бъдат върнати заемите? Глупости; те знаят, че парите никога няма да бъдат върнати. Те играят най-важната игра на големите банки, играта на счетоводни стойности. Би ли платил 100 долара в брой за мексиканска държавна облигация с написана стойност от 100 долара. Не, ако си умен. Ще снижиш цената с 50% или повече, тъй като знаеш, че това е високорискова облигация. С нефт за 15 долара за барел ще снижиш цената със 75%. Те не могат да връщат пари. Вече публично казаха това. Но ако сте банка, и ако стоите на върха на 100 милиона долара в мексикански облигации, държавата ви позволява да отчитате счетоводно тези облигации на цената, която първоначално сте платили за тях. Регулаторите ви позволяват да ги водите счетоводно на цената, която сте записали в счетоводните книги от времето когато е имало висока пазарна цена за тези облигации (когато нефтът е бил 30 долара на барел и преди мексиканското правителство да национализира банковата система и да позволи на песото да падне от осем цента до една седма от цента). С други думи, когато сте им заели пари преди август 1982. (По-малко от четири години: ето колко бързо се срути икономиката на Мексико.) Ако правителството поиска от големите Ню Йоркски банки да отчитат активите си на истинска пазарна цена, по закон всяка една от тях ще фалира: повече задължения отколкото капиталови активи в резерв. Затова правителството не изисква от тях да направят това. Но за да се продължи играта, трябва да има илюзия, че облигациите все още са добри. Банките понякога трябва да вземат лихвени плащания. Ако някога има публичен банкрут на длъжници от Третия Свят, играта ще свърши – или по-добре казано, много бързо ще се промени, с пълното съучастие на държавата. Веднъж като чуждата страна каже, "Ние спираме. Няма да плащаме," облигациите падат на нулева стойност. Тогава банките ще трябва да ги осчетоводят с пазарната им стойност. Тогава ще има истинска банкова криза. Така че банкерите поддържат тази игра колкото може по-дълго. Длъжниците от Третия Свят също играят с тях, толкова дълго, колкото да не се наложи наистина да жертвуват, да прекратят инфлацията и да превърнат страните си в производителни несоциалистически общества. Но някой ден те ще се уморят от играта. Ще се уморят да чуват от Запада "въведете ред в икономиките си, мошеници такива.” И тогава ще кажат, не с много думи, "Адиос, гринговци." Тогава банкерите ще трябва да се разбързат и да намерят ново решение. Някои бързи решения Предполагам, че Федералният Резерв има някои финансирани от данъкоплатците бързи решения. Играта може да продължи малко по-дълго. Ще разгледам някои от тях, които дори аз мога да си представя, а икономистите на Федералния Резерв са наети на пълен работен ден за да измислят много по-добри схеми. Размяна на дълговете Системата на Федералния Резерв седи на върха на около 175 милиарда долара в 90-дневни съкровищни дългови удостоверения, най-сигурния и гарантиран дългов инструмент в света (както правителството на САЩ продължава да ни уверява). Така че ако изглежда, че се задава голяма фалит, Федералният Резерв може да размени някои от своите 175 милиарда долара в бързо продаваеми съкровищни облигации за почти мъртвите облигации на Третия Свят, които се държат от частните търговски банки. Разбира се, Федералният Резерв ще ги размени на счетоводната стойност на боновете на третия свят, а не на пазарната им стойност. И ето! Търговските банки сега притежават най-добрите активи на пазара. Федералният Резерв притежава равностойна доларова сума от безстойностен дълг на Третия Свят. Но този дълг е в счетоводните книги на Федералния Резерв все още на първоначалната продажна счетоводна цена. Никакви проблеми! Това законно ли е? Със сигурност. Позорният Закон за паричния контрол от 1980 узаконява закупуването от Федералния Резерв на всяка форма на дългови удостоверения в света за да служи като "резерв" за паричното предлагане в САЩ. Федералният Резерв може да закупи дълга на Третия Свят, корпоративните облигации, или каквото и да е. Така банките добиват притежание върху съкровищния дълг. Всички лихвени плащания по този дълг ще отидат при банките, а не при Федералния Резерв. Банките, за разлика от Федералния Резерв, не връщат на хазната 85% от ежегодните лихвени плащания по съкровищните облигации. По този начин, истинският дълг на американския данъкоплатец ще се е повишил с 0.85 за всеки долар от дълга на САЩ, прехвърлен от Федералния Резерв към търговските банки. Но счетоводните книги на търговските банки, на Федералния Резерв и на Съкровищницата на САЩ ще показват нулева промяна. Както предложих в Глава 11, защо да не забраним Федералния Резерв и да оставим федералното правителство да направи размяната, за да принуди банките да се съгласят с бавно нарастване на изискванията за резерв? Поне да получим някаква дългосрочна промяна от сделката. Използването на посредник (методът "човекът с куфарчето") Федералният Резерв купува дългови удостоверения от Международния Валутен Фонд и/или така наречената Световна банка (Международната Банка за Възстановяване и Развитие), двамата най-големи "международни" прахосници на чуждестранна помощ в Запада. Тогава тези организации дават парите назаем на мошенически правителства в Третия Свят. Те от своя страна изплащат лихвените плащания за това тримесечие (но никога главницата) на западните банки. Разбира се, дребните окичени с медали диктаторчета, които управляват тези безделнически социалистически страни, ще си приберат няколко милиона и затова ще се съгласят да продължат играта малко по-дълго. Това, което се получава, е един вид мултинационална, финансирана от банките и от американския данъкоплатец пенсионна програма за диктатори. Уверявам ви, тя е много по-добра от вашата лична пенсионна програма. Тя е необлагаема с данъци. Освен, разбира се, ако преди това диктаторът не бъде застрелян. Тогава вашата програма може да се окаже по-добра сделка. Краят на пътя Тези бързи решения само отдалечават деня на финансовата разплата. Дългът на Третия Свят продължава да расте. Той се наслагва. Страните от Третия Свят рядко плащат някаква главница. Те вземат назаем парите, с които ще плащат лихвата. Днес ние определяме национален фалит като "неспособност да вземеш назаем достатъчно пари за да платиш лихвите за една цяла година.” Това не може да продължава вечно. Все още "експертите" не са предложили никакво решение освен да продължаваме да даваме повече заеми. Те нямат решения. Няма решение. Длъжниците ще фалират. Така че се връщаме на моето първоначално твърдение: дългосрочният дълг е неморален, и Бог винаги нанася съд на тези, които го дават. Ние сме дали лоши заеми на лоши правителства за глупава употреба. Под "ние" имам предвид нашите политически представители и нашите финансови представители, мултинационалните банки. Но, ще кажете вие, моята местна банка не е давала назаем на страни от Третия Свят. Може би не, но дали вашата местна банка купува влогови удостоверения от големите мултинационални банки? Много от местните банки правят това. Ако паднат големите банки, много от малките банки също ще паднат. Ще има криза. Трябва да има криза. Бог не е за подиграване. Ние съзнателно субсидираме злото. Изливаме пари в чуждестранни държавни прахосници и купуваме чуждестранен държавен дълг. Ние не помагаме на ориентираните към бъдещето производителни предприемачи от Третия Свят. Ние финансираме социалистическите бюрокрации, които ги подтискат. Даваме парите си в заеми, които се погасяват сами. Финансираме мошеническите правителства с мъртвите им проекти. Ние ще платим цената за нашата глупост. Дългът и масовата инфлация Но всеки е в дълг. Правителството дори го субсидира като ни позволява да изваждаме лихвените плащания по ипотеките от доходите ни, когато пресмятаме данъците върху доходите. Имало е оргия от дългове през последното поколение. Погледнете таблицата, публикувана от Федералния Резерв. През 1950 общият дълг на едно домакинство е бил по-малко от 33% от наличния (след данъците) личен доход. Днес той е над 85% от наличния доход. Това нарастване е повече от две към едно за едно поколение. То отразява радикалната промяна на отношението на американците към дълга. ДЪЛГОВЕ НА ДОМАКИНСТВАТА
Понеже хората толкова много са затънали в дългове, те смятат, че не могат да си позволят намаляване на паричните доходи, дори намаляването на месечните си разходи. Дълговете им са определени в пари. Намаляването на паричните им доходи би довело до лична финансова разруха. Страхуват се да не бъдат прогонени от домовете си. Така, от политическа гледна точка, няма поддръжници на връщането към честните, с нулев частичен резерв пари. Няма политически поддръжници на дефлацията. Бог иска това, но гласоподавателите не го искат. Те искат "малка" инфлация, която да им помогне да си платят дълговете. Но малката инфлация продължава да расте, а всичко, което расте, в крайна сметка става невероятно голямо, така наречения проблем на експоненциалния растеж. Паричното предлагане ще се надуе като балон. Цените ще скочат рязко. Но хората мислят, че имат нужда от това. Като унищожава стойността на парите, държавата позволява на дългосрочните длъжници да се измъкнат. Те измамват кредиторите си с узаконени фалшиви пари. В края на голямата германска хиперинфлация през ноември 1923 марката пада на черния пазар до 11 трилиона за долар. Един икономист изчислява, че целият дълг на предвоенна Германия – ипотеки, пенсионни задължения, търговски облигации – би могъл да бъде цялостно платен с германските марки, които сте можел да си купите с една осма от един американски цент. Обобщение Със сигурност ще има криза. Практичните въпроси са: (1) Кога? и (2) Как? Аз предсказвам: (1) преди края на двадесети век; и (2) чрез масова инфлация. Тогава всички ние ще бъдем принудени да намерим нови пари и нова парична система. Ще бъдем принудени да изградим нова банкова система. Ще имаме възможност да създадем, за пръв път в съвременната история, система на истински честни пари: произведени от пазара пари, съчетани със 100% банков резерв. Малко вероятно е да видим хората доброволно да се обърнат към Божиите принципи, защото ще бъдат принудени да намалят личния си и корпоративния си дълг до нула, а също и да позволят на държавата да прекрати всички разходи програми и да използва парите за погасяване на дълга. Те ще трябва да избегнат всички дългове над седем години. Ще трябва да изискват от банките да намалят паричното предлагане в отговор на изискването за 100% банков резерв. Никой няма да изплаща дългове с пари, които имат днешна покупателна сила – лични, корпоративни или държавни дългове. Личните и политически разходи ще бъдат твърде високи, като се започне от сега, и твърде видими, като се започне от сега. Хората по-скоро ще понасят ужасите на масовата инфлация, дефицитите и фалита по-късно. Те предпочитат да възпремат отношението на езичниците, тези, които Еклесиаст описва накратко и ги отхвърля в своето търсене на истинската мъдрост: ”. . . защото за човека няма по-добро под слънцето освен да яде и да пие и да се весели . . ."(Еклесиаст 8:15б). Накратко, да ядем, да пием, да се веселим, защото утре ще умрем.” Това е възгледът на банкерите и на всички политици. Това е възгледът на отчаянието. Но Бог не е за подиграване. Ще дойде възможност за ново начало, след международна финансова криза с исторически безпрецедентни размери. Работата на християните е да започнат да се покоряват още сега на Божия закон, за да покажат добра вяра. Човек, който дълбоко е затънал в дългове, може да бъде само с половин сърце в посвещението си на честните, свободни от дългове пари. Сега е добро време да започнете да се освобождавате от дългове, така че с добра съвест и пълна преданост да прогласявате библейските принципи за честни пари. |